
Capital protégé à l'échéance ou protection partielle : deux façons de construire un produit structuré
Le 1er octobre 2026, CORUM commercialise deux nouveaux produits structurés : CORUM PALLAS et CORUM VESTA.
Le premier prévoit le remboursement de 100 % du capital à l’échéance, sous réserve de solvabilité de l’émetteur (1), avec un objectif de rendement calculé annuellement, de 5,61 %, appelé “coupon”. Ce coupon est conditionnel. Il est versé à l’échéance ou lors d’un remboursement anticipé.
Le second affiche, quant à lui, un objectif de rendement (ou coupon) de 9 % par an, non garanti, et une protection partielle du capital jusqu’à un certain seuil.
Deux produits, deux façons d’aborder le risque. CORUM PALLAS met l’accent sur la protection du capital à l’échéance. CORUM VESTA vise un rendement potentiel plus élevé, en contrepartie d’un risque de perte en capital plus important. Pour comprendre cette différence, quelques explications s’imposent !
Un produit structuré, c’est une formule avec des règles fixées à l’avance
Un produit structuré est un placement dont le remboursement dépend d’une formule connue dès le départ. En pratique, vous investissez une somme auprès d’un émetteur, généralement une banque. En échange, le produit fixe à l’avance les règles qui détermineront ce que vous pourrez potentiellement récupérer et à quel moment.
La formule précise notamment :
- Ce que l’on observe, par exemple un indice (comme le CAC 40, qui suit l’évolution d’un groupe d’actions), un panier d’actions, un taux, etc. Il s’agit de la référence suivie par le produit structuré, également appelée « sous-jacent » ;
- La durée maximale du placement ;
- Le coupon potentiel, c’est-à-dire l'objectif de rendement prévu par la formule ;
- Les dates auxquelles le produit peut être remboursé, potentiellement de façon anticipée, et en contrepartie de quelle condition ;
- Le niveau de protection du capital, qui peut être total, partiel ou inexistant selon le produit.
Le produit peut donc suivre plusieurs chemins :
- Si les règles de la formule sont remplies, il peut rembourser le capital plus tôt avec le coupon prévu ;
- Si elles ne le sont pas, il peut continuer jusqu’à la prochaine date d’observation ;
- À l’échéance, si l’indice ou le panier d’actions baisse au-delà du seuil de protection prévu, le capital remboursé peut être inférieur au montant investi.
Autrement dit, un produit structuré ressemble à un placement avec un mode d’emploi très précis. Se contenter de regarder l’objectif de rendement ne suffit pas. Il faut aussi tenir compte de sa durée, de ses conditions de remboursement et de la protection prévue pour le capital.
Le produit structuré à capital protégé à l’échéance
Dans un produit structuré à capital protégé à l'échéance, l’objectif principal est clair : récupérer 100 % du capital à la date prévue, hors défaut ou faillite de l’émetteur et selon les conditions exactes du produit. La protection ne signifie pas que la valeur du placement reste stable pendant toute la durée. Si l’épargnant sort avant l’échéance, le prix de revente peut être inférieur au montant investi.
Le cas de CORUM PALLAS
CORUM PALLAS illustre l’approche du produit à capital protégé à l'échéance. Il prévoit un coupon de 5,61 % par an, versé au terme du produit. Cet objectif de rendement n’est donc pas versé chaque année. Il est conservé dans la formule puis payé lors d’un remboursement anticipé ou à l’échéance, selon les règles du produit et à condition que l’émetteur dispose des fonds nécessaires pour honorer ses engagements. A partir de la deuxième année, l’émetteur peut décider, chaque mois, de rembourser le produit. L’épargnant ne choisit donc pas lui-même cette date. Cette possibilité peut raccourcir la durée du placement. Cela peut représenter une opportunité si l’on souhaite récupérer son argent, mais cela crée aussi un risque de réinvestissement : il faut alors trouver à replacer son capital dans les conditions du moment.
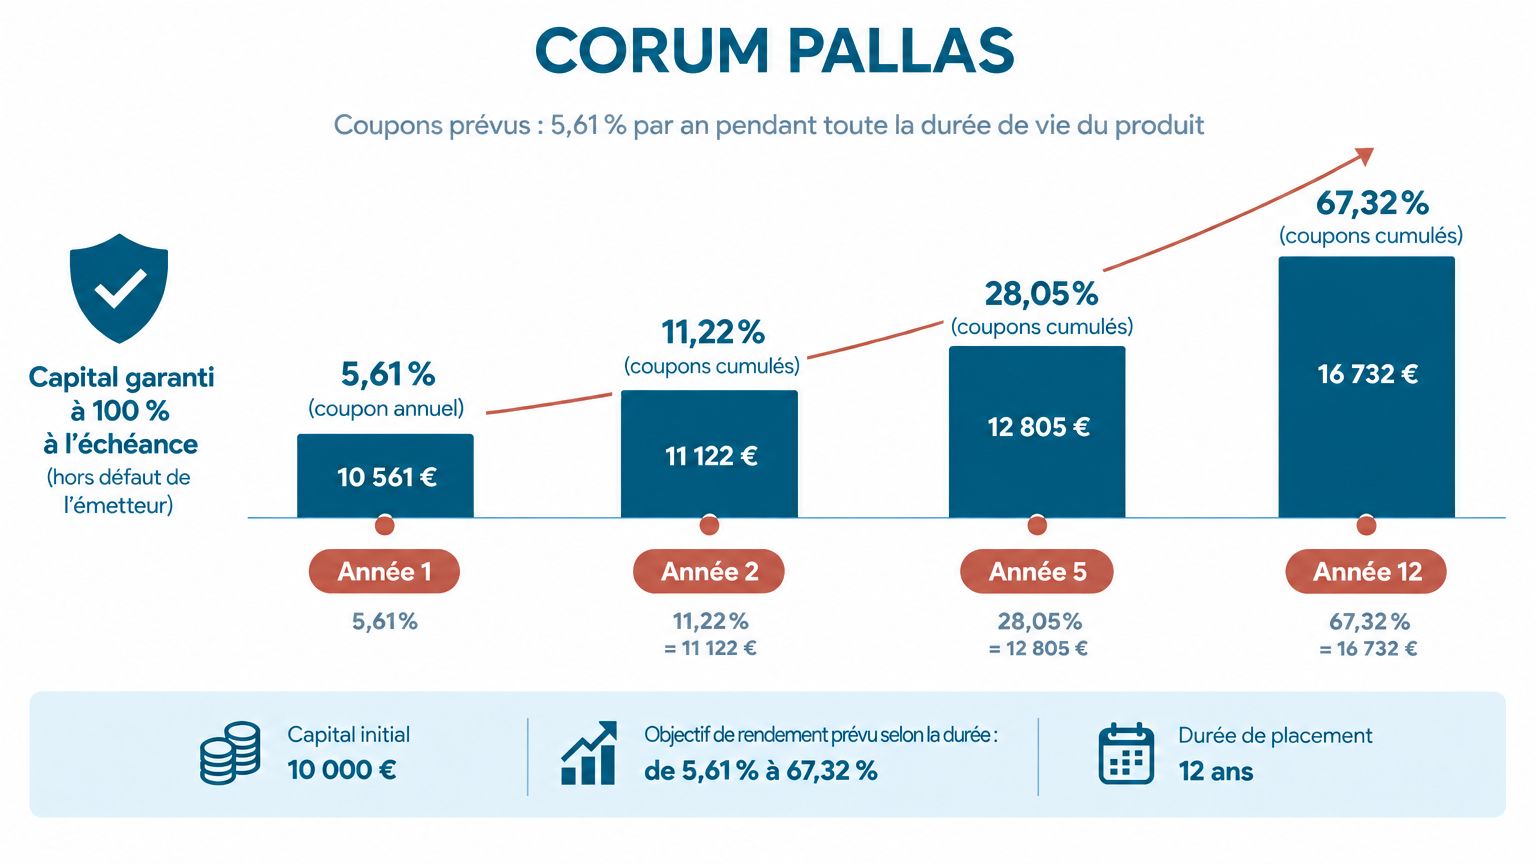
Exemple purement indicatif, réalisé sur la base d’un capital initial fictif de 10 000 €. Ce montant ne correspond pas au minimum de souscription du produit. Les montants et pourcentages présentés sont bruts, hors fiscalité et éventuels frais liés au contrat. Les conditions définitives sont précisées dans la documentation réglementaire et commerciale du produit.
Le produit structuré de type “Athéna” : un rendement potentiel plus élevé, en échange de conditions précises et de risques plus importants
Un produit structuré de type Athéna fonctionne autrement. Sa formule repose sur un niveau de référence, fixé à la date de départ, et sur un seuil de remboursement anticipé, parfois appelé seuil de rappel.
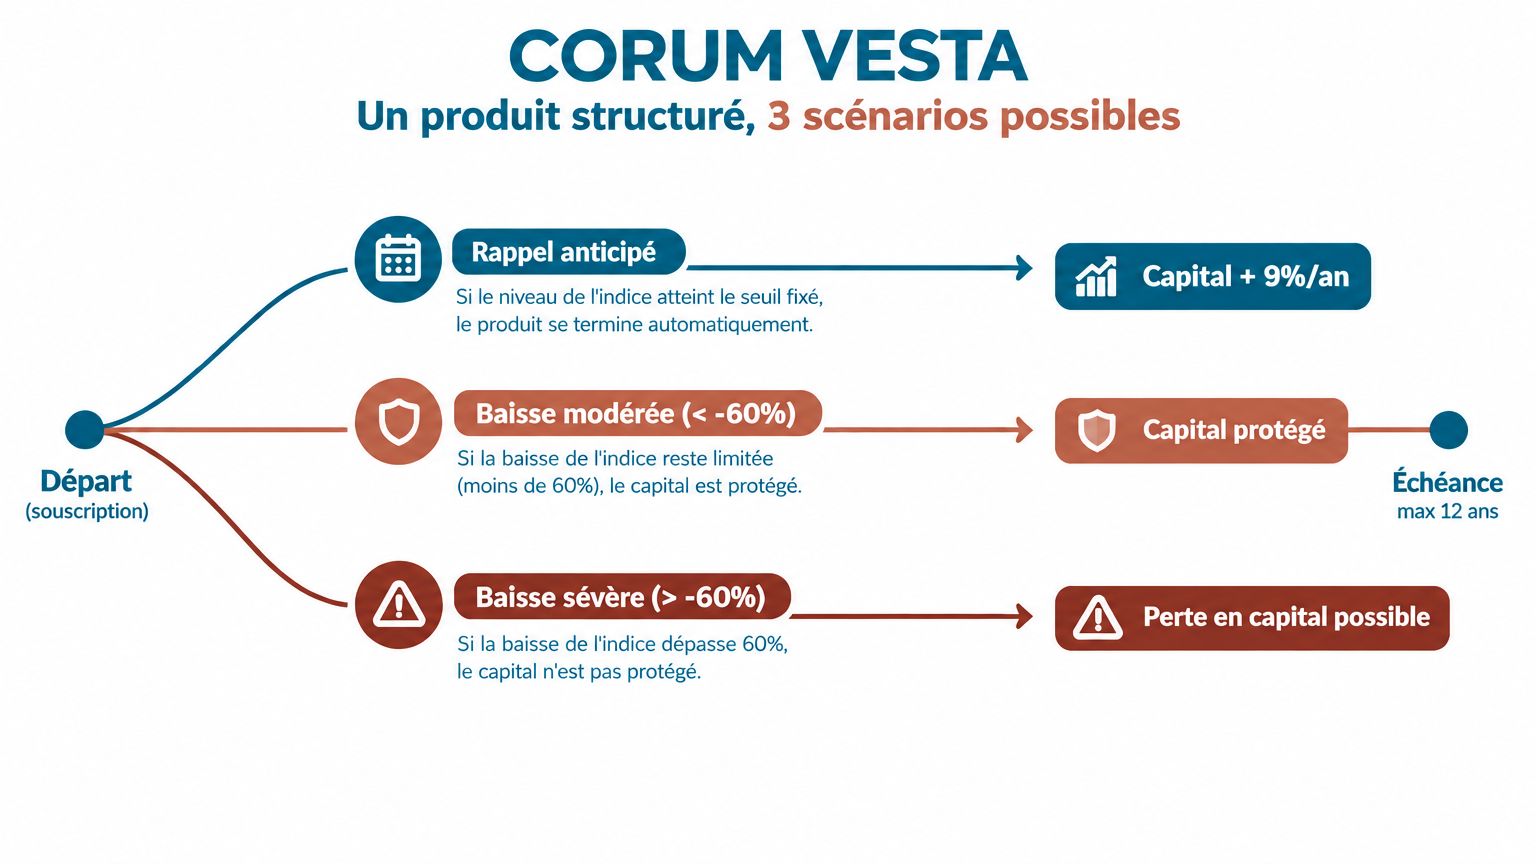
À des dates prévues à l’avance (dites dates d’observation), la formule compare le niveau de l’indice, ou du panier d’actions suivi, à ce seuil. Trois situations sont alors possibles :
- Si l’indice est au moins égal au seuil de remboursement anticipé, le produit est remboursé par anticipation. L’épargnant récupère alors son capital et les coupons prévus pour les périodes écoulées, selon les spécificités de la formule.
- Si l’indice est en dessous de ce seuil, le produit continue.
- À l’échéance, une seconde question se pose : le niveau de la référence est-il resté au-dessus de la barrière de protection ? Si oui, le capital peut être remboursé conformément à la formule. Si la baisse dépasse cette barrière, la protection disparaît et la perte en capital peut devenir importante.
Les coupons d’un Athéna sont généralement capitalisés. La plupart du temps, ils ne sont pas versés au fil de l’eau. Ils peuvent être payés au moment du remboursement anticipé ou à l’échéance, si les conditions sont réunies. Un objectif de rendement ne signifie pas un revenu automatique. Il dépend du scénario prévu par le produit structuré.
Le cas de CORUM VESTA
CORUM VESTA suit la mécanique Athéna. Il s’appuie sur un indice composé de 30 grandes entreprises européennes (2) et vise un objectif de rendement de 9 % par an, non garanti.
Le produit observe le niveau de cet indice chaque jour à partir de la première année. Le seuil de remboursement anticipé correspond au niveau de départ de l’indice la première année, puis il diminue de 3 points par an. Autrement dit, le produit peut être remboursé même si l’indice a légèrement baissé, et cette tolérance augmente avec le temps. Sa durée maximale est de 12 ans.
La différence avec CORUM PALLAS se voit surtout sur la protection du capital. CORUM VESTA ne prévoit pas une garantie intégrale à l’échéance. Selon les caractéristiques, le capital reste protégé tant que l’indice n'a pas perdu plus de 60 % à l’échéance. Au-delà de ce seuil, l’épargnant peut subir une perte en capital proportionnelle à la baisse de l’indice. À titre d'illustration, une baisse de 70 % de l'indice à l'échéance entraînerait une perte de 70 % du capital investi ; dans le scénario extrême, la perte peut atteindre l'intégralité du capital.
Le coupon (ou potentiel de rendement) est donc plus élevé, mais le risque l’est aussi. Le SRI, ou indicateur synthétique de risque, de CORUM VESTA est de 5 sur 7, contre 1 sur 7 pour CORUM PALLAS.(3) Cet indicateur ne résume pas tous les risques, mais il donne un premier repère.
CORUM PALLAS Décembre 2026 ou CORUM VESTA Décembre 2026 : ce qui change concrètement
| CORUM PALLAS | CORUM VESTA | |
|---|---|---|
| Logique | Préserver le capital à l’échéance | Viser un rendement potentiel plus élevé |
| Objectif de rendement | Objectif de rendement de 5,61 % par an, (conditionnel à absence de défaut de l'émetteur) versé à l'échéance ou au remboursement anticipé | Objectif de rendement de 9 % par an, non garanti |
| Remboursement anticipé | À la décision de l’émetteur, chaque mois à partir de la deuxième année | Automatique si la condition de la formule est remplie |
| Capital à l’échéance | 100 % selon les conditions du produit, hors défaut de l’émetteur | Protection partielle, si le sous-jacent >60%. En dessous de ce seuil, il n’y a aucune protection du capital |
| Risque principal | Défaut de l’émetteur, sortie avant l’échéance et réinvestissement | Perte en capital si la baisse dépasse le seuil de protection |
La comparaison tient en une phrase : PALLAS met la priorité sur la protection du capital à l’échéance, tandis que VESTA accepte un risque de perte plus élevé pour viser un rendement supérieur.
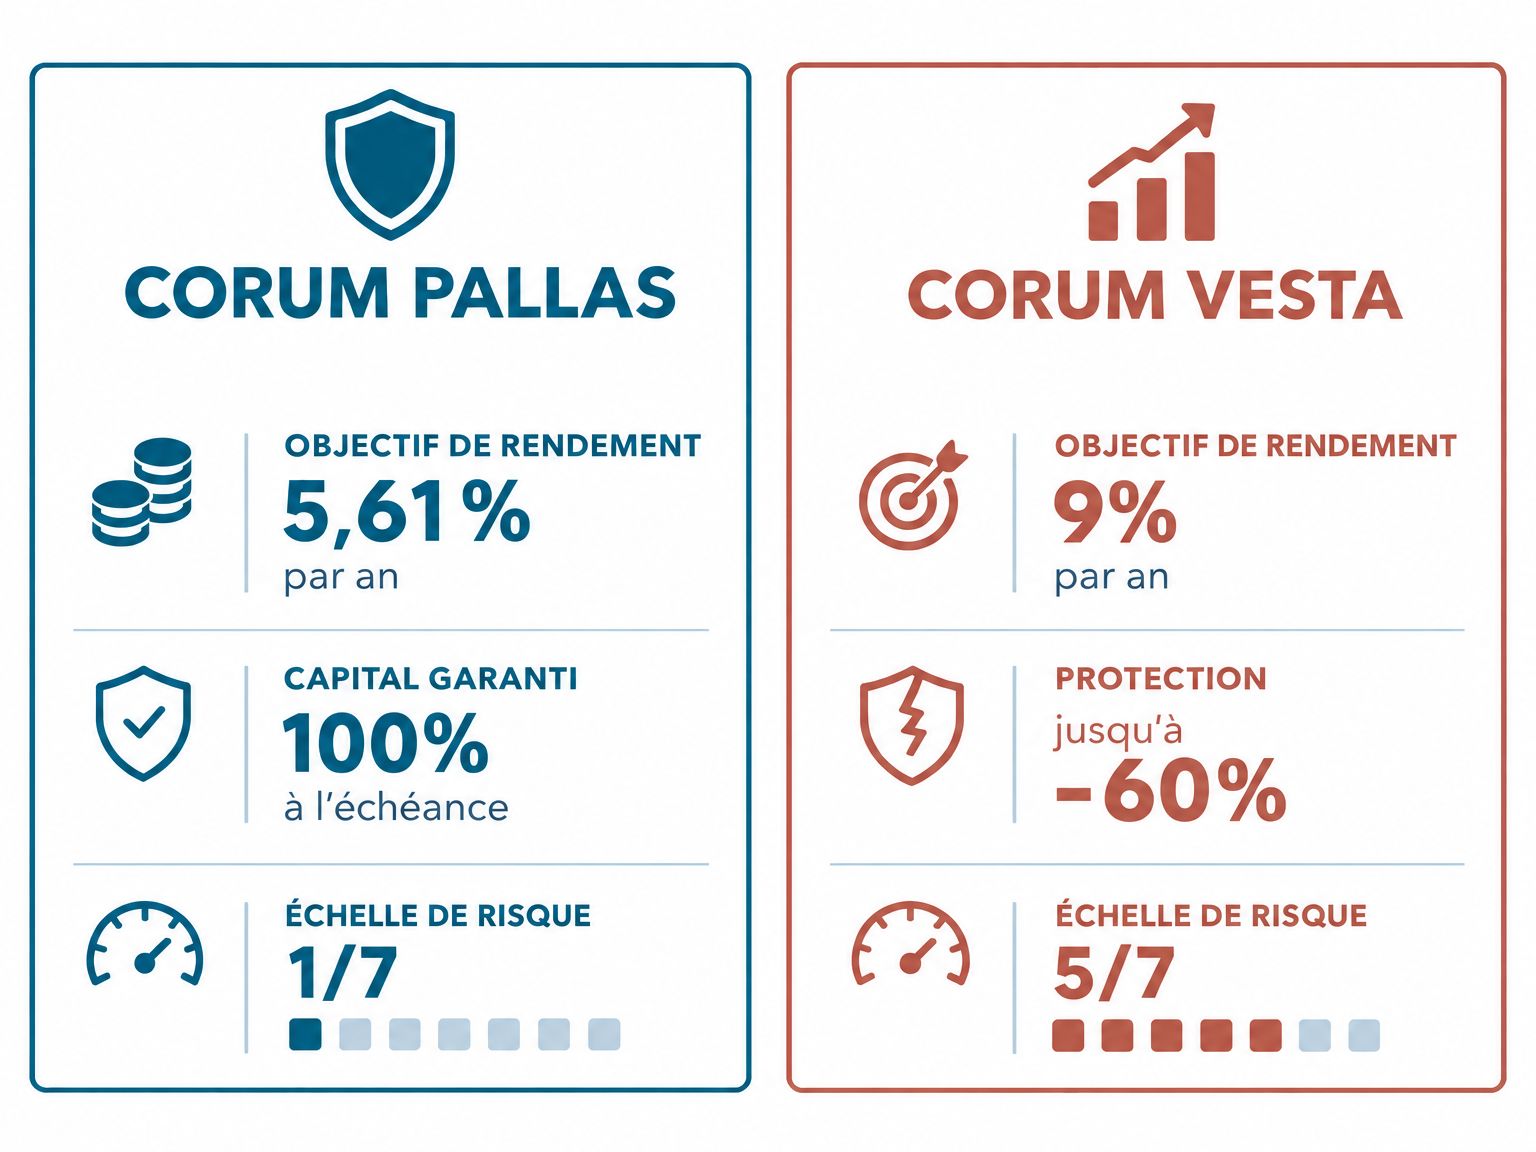
Ces deux produits structurés ne répondent pas au même besoin. Votre choix ne doit pas dépendre uniquement du coupon le plus élevé, mais de la place du produit dans votre épargne, de votre horizon de placement et de votre capacité à accepter les règles de la formule.